
ANBI – Kerkrentmeesters – resultatenrekening 2023
3 oktober 2024Protestantse Gemeente Oosthoek te Hulst
ANBI Transparantie gegevens
A. Algemene gegevens
Naam ANBI : Protestantse gemeente Oosthoek te Hulst
Telefoonnummer : 06 48912812
RSIN/Fiscaal nummer : 817266501
Kamer van Koophandel : 76413209
Website adres : https://www.pgoosthoek.nl
E-mail : scribaat@pgoosthoek.nl
Adres : Houtmarkt 11
Postcode : 4561 CX
Plaats : Hulst
De Protestantse gemeente Oosthoek te Hulst is een geloofsgemeenschap die behoort tot de Protestantse Kerk in Nederland. In het statuut (kerkorde) van de Protestantse Kerk staat dit in ordinantie 2 artikel 1 als volgt omschreven “een gemeente is de gemeenschap, die geroepen, tot eenheid, getuigenis en dienst, samenkomt rondom Woord en sacramenten “.
Deze gemeente is een zelfstandig onderdeel als bedoeld in artikel 2 boek 2 Burgerlijk wetboek en bezit rechtspersoonlijkheid. Dit is ook vastgelegd in ordinantie 11 artikel 4 lid 1 van de kerkorde.
De kerkorde van de Protestantse Kerk in Nederland bevat o.m. bepalingen omtrent het bestuur, de financiën, toezicht en (tucht)rechtspraak die gelden voor de kerkleden, de gemeenten en andere onderdelen van deze kerk.
Deze kerkorde is te vinden op de website van de landelijke kerk: kerkorde Protestantse Kerk in Nederland.
De Protestantse Kerk in Nederland heeft van de Belastingdienst een groepsbeschikking ANBI gekregen. Dat wil zeggen dat de afzonderlijke gemeenten en andere instellingen die tot dit kerkgenootschap behoren zijn aangewezen als ANBI. Dit is ook van toepassing op de Protestantse gemeente te Kerkenhuizen.
B. Samenstelling bestuur.
Het bestuur van de kerkelijke gemeente ligt bij de kerkenraad en wordt gevormd door de ambtsdragers van deze gemeente. In onze gemeente telt de kerkenraad 5 leden, die worden gekozen door en uit de leden van de kerkelijke gemeente.
Het College van kerkrentmeesters telt 3 leden en is verantwoordelijk voor het beheer van de financiële middelen en de gebouwen van de gemeente, met uitzondering van diaconale aangelegenheden. De kerkenraad is eindverantwoordelijk, wat tot uitdrukking komt in de goedkeuring van o.a. de begroting en de jaarrekening. Het college bestaat uit tenminste drie leden. Verder hebben zowel de kerkenraad als het college, door het toezicht op de vermogensrechtelijke aangelegenheden, contact met het classicaal college voor de behandeling van beheerszaken. (Ordinantie 11, art. 6-9).
C. Doelstelling/visie.
De Protestantse Kerk verwoordt in de eerste hoofdstukken van de Kerkorde wat zij gelooft en belijdt. Dit vormt de basis van haar kerkstructuur, haar organisatie, haar kerkrecht, haar ledenadministratie, haar arbeidsvoorwaarden en haar financiën.
1 – De Protestantse Kerk in Nederland is overeenkomstig haar belijden gestalte van de ene heilige apostolische en katholieke of algemene christelijke Kerk die zich, delend in de aan Israël geschonken verwachting, uitstrekt naar de komst van het Koninkrijk van God.
2 – Levend uit Gods genade in Jezus Christus vervult de kerk de opdracht van haar Heer om het Woord te horen en te verkondigen.
3 – Betrokken in Gods toewending tot de wereld, belijdt de kerk in gehoorzaamheid aan de Heilige Schrift als enige bron en norm van de kerkelijke verkondiging en dienst, de drie-enige God, Vader, Zoon en Heilige Geest.
Zie verder: artikelen I t.m. IV van de kerkorde van de Protestantse Kerk “de roeping van kerk en gemeente”
D. Beleidsplan.
Het beleidsplan van de Protestantse Kerk kunt u vinden via deze link:
https://www.protestantsekerk.nl/anbi-pkn/
zoeken op beleidsplan 2021-2025 “de toekomst open tegemoet”
Op de website www.pgoosthoek.nl vindt u het beleidsplan van onze gemeente.
E. Beloningsbeleid.
De beloning van de predikant(en) van onze gemeente is geregeld in de ‘Generale regeling rechtspositie predikanten’. Zie Generale Regelingen Protestantse Kerk in Nederland
De beloning van de overige medewerkers in loondienst, zoals kerkelijk werkers, kosters/beheerders, is geregeld in de ‘ Arbeidsvoorwaardenregeling Protestantse kerk in Nederland’. Zie https://www.protestantsekerk.nl/thema/arbeidsvoorwaarden-kerkelijk-medewerkers/
Leden van kerkenraden, colleges en commissies ontvangen geen vergoeding voor hun werkzaamheden. Alleen werkelijk gemaakte onkosten kunnen worden vergoed.
F. Verslag Activiteiten.
De kerkenraad heeft de algemene eindverantwoordelijkheid voor het in stand houden van een levende gemeente. Dat doet zij door zoveel mogelijk gemeenteleden in te schakelen bij het plaatselijk werk. Enkele taken zijn conform de kerkorde gedelegeerd naar afzonderlijke colleges, waaronder het College van Kerkrentmeesters en het College van Diakenen. Zij waken over de financiële slagkracht van de gemeente en leggen via een jaarverslag rekening en verantwoording af aan de kerkenraad. Een uittreksel van de belangrijkste gegevens treft u hieronder aan.
G. Voorgenomen bestedingen.
De verwachte bestedingen (begroting) sluiten als regel nauw aan bij de rekeningen over de voorgaande jaren. Het plaatselijk kerkenwerk (of kerk-zijn) vertoont een grote mate van continuïteit: de predikanten of andere werkers verrichten hun werkzaamheden, kerkdiensten worden gehouden en ook andere kerkelijke activiteiten vinden plaats. In de kolom begroting in het overzicht onder H. is dit cijfermatig in beeld gebracht.
H. Verkorte staat van baten en lasten met toelichting.
Onderstaande staat van baten en lasten geeft via de kolom begroting inzicht in de begrote ontvangsten en de voorgenomen bestedingen. De kolom rekening geeft inzicht in de daadwerkelijk gerealiseerde ontvangsten en bestedingen. De voorgenomen bestedingen voor het komende jaar zullen niet sterk afwijken van de voorgenomen bestedingen van het verslagjaar.
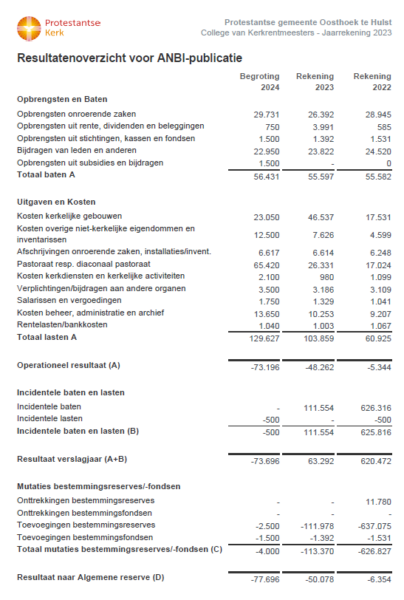
Toelichting
Kerkgenootschappen en hun onderdelen zorgen in Nederland zelf voor de benodigde inkomsten voor hun activiteiten. Aan de kerkleden wordt elk jaar via de Actie Kerkbalans gevraagd om hun bijdrage voor het werk van de kerkelijke gemeente waartoe zij behoren.
Soms bezit de kerkelijke gemeente ook nog enig vermogen in de vorm van woningen, landerijen of geldmiddelen. Soms is dit aan de gemeente nagelaten met een specifieke bestemming. De opbrengsten van dit vermogen worden aangewend voor het werk van de gemeente.
Kerken ontvangen geen overheidssubsidie in Nederland, behoudens voor de instandhouding van monumentale (kerk)gebouwen of een specifiek project.
Een groot deel van de ontvangen inkomsten wordt besteed aan pastoraat, in de vorm van salarissen voor de predikant en eventuele kerkelijk werkers en aan de organisatie van kerkelijke activiteiten.
Daarnaast worden de ontvangen inkomsten ook besteed aan het in stand houden van de kerkelijke bezittingen, benodigd voor het houden van de kerkdiensten (zoals onderhoud, energie, belastingen en verzekeringen) en aan de kosten van de eigen organisatie (salaris koster, eventueel overig personeel, vrijwilligers) en bijdragen voor het in stand houden van het landelijk werk.
Onder lasten van beheer zijn opgenomen de kosten voor administratie en beheer van de kerkelijke bezittingen.
Nadere toelichting:
Het resultaat is nadelig beïnvloed door:
1. Minder opbrengsten uit levend geld ten opzichte van 2022, was € 24.520 in 2022 en is nu
gezakt naar € 23.822. De daling is wel minder sterk dan we in de begroting verwacht hadden €
23.350 was er begroot in 2023;
2. Hogere uitgaven voor het pastoraat over 2023, De kosten voor pastoraat waren in 2022 €
17.024 en zijn in 2023 gestegen naar € 26.331. De reden hiervoor is een hogere inzet van
pastorale werkers ten opzichte van een jaar eerder in voorbereiding op de aanname van een
eigen dominee;
3. Hogere kosten voor de kerkelijke gebouwen ten opzichte van 2022, dit verschil is vooral
ontstaan doordat we het orgel van de kerk uit Sluiskil hebben overgenomen en geplaatst hebben.
Het resultaat is positief beïnvloed door:
1. De totale baten zijn gelijk gebleven in vergelijking met een jaar eerder. Dit is te danken aan de
gestegen rentes waardoor we hier weer inkomsten uit halen die dan weer de mindere
opbrengsten uit onze roerende zaken opvangen;
2. Ten gevolge van de verhoging van de fiscale normwaarde voor niet verpachte grond, van €
74.200 naar € 79.000, is de herwaardering voor de landerijen € 107.554. Door de verhoging van
de WOZ-waarden is de herwaardering van verenigingsgebouw en pastorie voor beide gebouwen
€ 2.000. Deze bedragen komen bij de incidentele baten op de staat van baten en lasten en
worden toegevoegd aan de herwaarderingsreserves.
Verder is er een verschuiving te zien in onze gelden. Dit omdat de spaarcontracten nu geboekt
staan onder deposito’s lange termijn en degene die komend jaar afloopt onder deposito’s korte
termijn.